
Strukturierte E-Rechnungen
ZUGFeRD, Factur-X und XRechnung erstellen: E-Rechnungen für Lieferanten außerhalb Deutschlands
Eine ZUGFeRD- oder XRechnung-E-Rechnung ist eine Rechnung, die die Buchhaltungssoftware Ihres Kunden in Deutschland oder Frankreich ohne Abtippen verarbeiten kann: Die Rechnungsdaten reisen als strukturiertes XML — allein (XRechnung) oder eingebettet in ein PDF/A-3, das weiterhin wie Ihre gewohnte Rechnung aussieht (ZUGFeRD / Factur-X). Ich erstelle diese E-Rechnungen für exportierende Unternehmen und Selbstständige in der Türkei und anderen Ländern außerhalb Deutschlands, richte Vorlagen ein, mit denen Sie weitere Rechnungen selbst ausstellen, und prüfe E-Rechnungen, die Ihre Software bereits erzeugt. Zu jeder Datei gehören die Prüfberichte — und eine klare Liste dessen, was diese Prüfprogramme nicht prüfen.
Kurz gesagt
Das mache ich
- Ich erstelle ZUGFeRD-2.x-/Factur-X-Hybridrechnungen (PDF/A-3 mit eingebettetem XML, Profil EN 16931) aus Ihren Rechnungsdaten oder Ihrem bestehenden PDF-Layout.
- Ich erstelle XRechnung 3.0 für öffentliche Auftraggeber in Deutschland, mit der Leitweg-ID aus Ihrem Auftrag.
- Ich richte eine Rechnungsvorlage und einen dokumentierten Ablauf ein, damit Sie die nächsten Rechnungen selbst ausstellen — mit eingebautem Validierungsschritt.
- Ich prüfe E-Rechnungen aus Ihrer Buchhaltungs- oder Fakturierungssoftware und sage Ihnen, welche Regel scheitert und warum.
- Jede Datei erhalten Sie mit Prüfberichten (Mustang mit veraPDF, KoSIT-Validator) und einer lesbaren Darstellung des XML.
Nicht Teil dieser Leistung
- Buchhaltung und Steuerberatung. Welche Umsatzsteuerkategorie und welcher Befreiungsgrund auf der Rechnung stehen und wie die Ausfuhr in der Türkei, in Deutschland oder Frankreich behandelt wird, entscheidet Ihre Steuerberatung. Ich setze diese Entscheidung korrekt in die Datei um.
- Peppol-Zugang. Ich betreibe keinen Peppol-Access-Point und versende keine Rechnungen in Ihrem Namen. Verlangt ein Kunde die Zustellung über Peppol, brauchen Sie einen Access-Point-Anbieter; ich kann Dateien vorbereiten, die dieselben Regeln erfüllen.
- Türkische e-Fatura und e-Arşiv. Pflichten gegenüber der türkischen Steuerverwaltung (GİB) bleiben unverändert. Diese Leistung ersetzt sie nicht und bindet sie nicht an.
- Buchführung, Mahnwesen, Zahlungseingang. Die Datei trägt die Zahlungsangaben, die Sie mir geben; was nach dem Versand geschieht, liegt außerhalb der Datei.
Ist diese Seite für Sie?
Sie sind hier richtig, wenn einer dieser Punkte auf Sie zutrifft:
- Sie liefern Waren oder Leistungen an Unternehmen in Deutschland oder Frankreich, sitzen aber selbst nicht dort — etwa in der Türkei oder der Schweiz —, und ein Kunde verlangt „ZUGFeRD“, „Factur-X“, „XRechnung“ oder „eine E-Rechnung statt PDF“.
- Sie haben einen Auftrag einer deutschen Behörde und dazu eine Leitweg-ID, ein Rechnungseingangsportal und die Vorgabe XRechnung erhalten.
- Ihre Software hat einen Button „ZUGFeRD exportieren“, aber das System des Kunden weist die Datei ab, und niemand kann sagen, an welcher Regel es liegt.
- Sie sind Einkauf oder Kreditorenbuchhaltung in Deutschland und möchten einem Lieferanten im Ausland eine konkrete Anlaufstelle nennen, die seine Rechnungen in ein verarbeitbares Format bringt.
Prüfen Sie eine Rechnung in einer Minute
Öffnen Sie eine Ihrer PDF-Rechnungen in Adobe Acrobat Reader und klicken Sie auf das Büroklammer-Symbol (Anlagen).
- Gibt es keine Anlage, ist die Datei ein gewöhnliches PDF. In Deutschland gilt sie als „sonstige Rechnung“, nicht als E-Rechnung.
- Sehen Sie
factur-x.xml,zugferd-invoice.xmloderxrechnung.xml, ist es eine Hybridrechnung. Sehen Sie in die Dokumenteigenschaften: Ist das Dokument nicht als PDF/A-3 gekennzeichnet, ist das bereits ein Warnsignal. - Versenden Sie reines XML, öffnen Sie eine Datei im Texteditor und suchen Sie nach
GuidelineSpecifiedDocumentContextParameter(CII) oderCustomizationID(UBL). Der Wert dort sagt, welchem Regelwerk die Datei zu folgen behauptet.
Eine angehängte XML-Datei ist ein gutes Zeichen, kein Beweis: Ob das XML gültig ist, zum PDF passt und die richtigen Umsatzsteuerangaben enthält, zeigt dieser Test nicht.
Lesen Sie weiter für die technischen Details. Unten: wie die Formate funktionieren, ein gemessenes Beispiel mit Dateien und Berichten zum Download und der aktuelle Zeitplan in Deutschland und Frankreich. Wenn Sie direkt starten möchten, senden Sie eine Rechnung — ich sage Ihnen, was fehlt.
Eine PDF-Rechnung ist keine E-Rechnung
Eine E-Rechnung besteht aus strukturierten Daten, die Software verarbeiten kann; ein PDF ist, so ordentlich es aussieht, ein Bild einer Rechnung. Deutschland und Frankreich stützen ihre E-Rechnung auf die europäische Norm EN 16931. Sie definiert die Rechnungsfelder (Business Terms wie BT-31 für die Umsatzsteuer-Identifikationsnummer des Verkäufers) und die Regeln, die sie erfüllen müssen.
ZUGFeRD und Factur-X: die Hybridrechnung
ZUGFeRD (Deutschland) und Factur-X (Frankreich) sind heute technisch dasselbe Format: ein PDF/A-3, das Menschen die Rechnung zeigt und für Software eine XML-Datei in UN/CEFACT-CII-Syntax mitführt. Das Profil legt fest, wie viele Daten das XML enthält. Das Bundesfinanzministerium erkennt ZUGFeRD ab Version 2.0.1 als E-Rechnung an, ausgenommen die Profile MINIMUM und BASIC-WL. Im B2B-Verkehr ist das Profil EN 16931 (früher „COMFORT“) die übliche Wahl.
XRechnung: das Format der öffentlichen Verwaltung
XRechnung ist die deutsche Spezifizierung (CIUS) der EN 16931. Sie ergänzt Regeln — etwa die Käuferreferenz (BT-10), die bei Behörden die Leitweg-ID enthält, sowie Pflichtangaben zu Ansprechpartner und Zahlungsanweisungen des Verkäufers. Eine XRechnung ist reines XML in UBL- oder CII-Syntax; die lesbare Ansicht wird daraus erzeugt. Öffentliche Auftraggeber verlangen in der Regel XRechnung und nehmen sie über ihre Rechnungseingangsportale entgegen; viele Unternehmen akzeptieren sie ebenfalls.
Woran Rechnungen aus dem Ausland typischerweise scheitern
Bei Lieferanten außerhalb der EU liegen die Fehler selten im Layout, meist in den Daten:
- Null Umsatzsteuer ohne Begründung. Jede Kategorie außer dem Regelsatz hat eigene Regeln — bei Kategorie G (Ausfuhr) etwa einen Befreiungsgrund als Code oder Text (Regel BR-G-10) und die USt-IdNr. des Verkäufers oder seines Fiskalvertreters (BR-G-02).
- Summen, die nicht auf den Cent stimmen. Der Validator rechnet Positionssummen, Zuschläge auf Belegebene, Steuerbasis und Zahlbetrag nach (Regeln BR-CO-10 bis BR-CO-16).
- Fehlende Pflichtangaben. XRechnung verlangt unter anderem Ansprechpartner des Verkäufers, elektronische Adressen und Zahlungsanweisungen.
- Ein PDF, das kein PDF/A-3 ist, oder ein XML ohne die vorgeschriebene Dateibeziehung und Metadaten — das empfangende System findet es nicht.
- Ein PDF, das etwas anderes sagt als sein XML. Kein Validator vergleicht beides.
Die Umsatzsteuerkategorie ist eine steuerliche Entscheidung, keine Formatfrage
EN 16931 kennt mehrere Codes für Rechnungen ohne Umsatzsteuer, darunter G („steuerfreie Ausfuhr, Steuer nicht erhoben“) und O („nicht steuerbar“). Sie sind nicht austauschbar: Bei O darf die USt-IdNr. des Verkäufers nicht erscheinen, bei G muss sie erscheinen. Der Validator prüft, ob die Rechnung zur gewählten Kategorie passt — nicht, ob die Kategorie für Ihren Umsatz richtig ist. Das entscheidet Ihre Steuerberatung.
Nachweis: eine Exportrechnung als ZUGFeRD und XRechnung, vorher und nachher
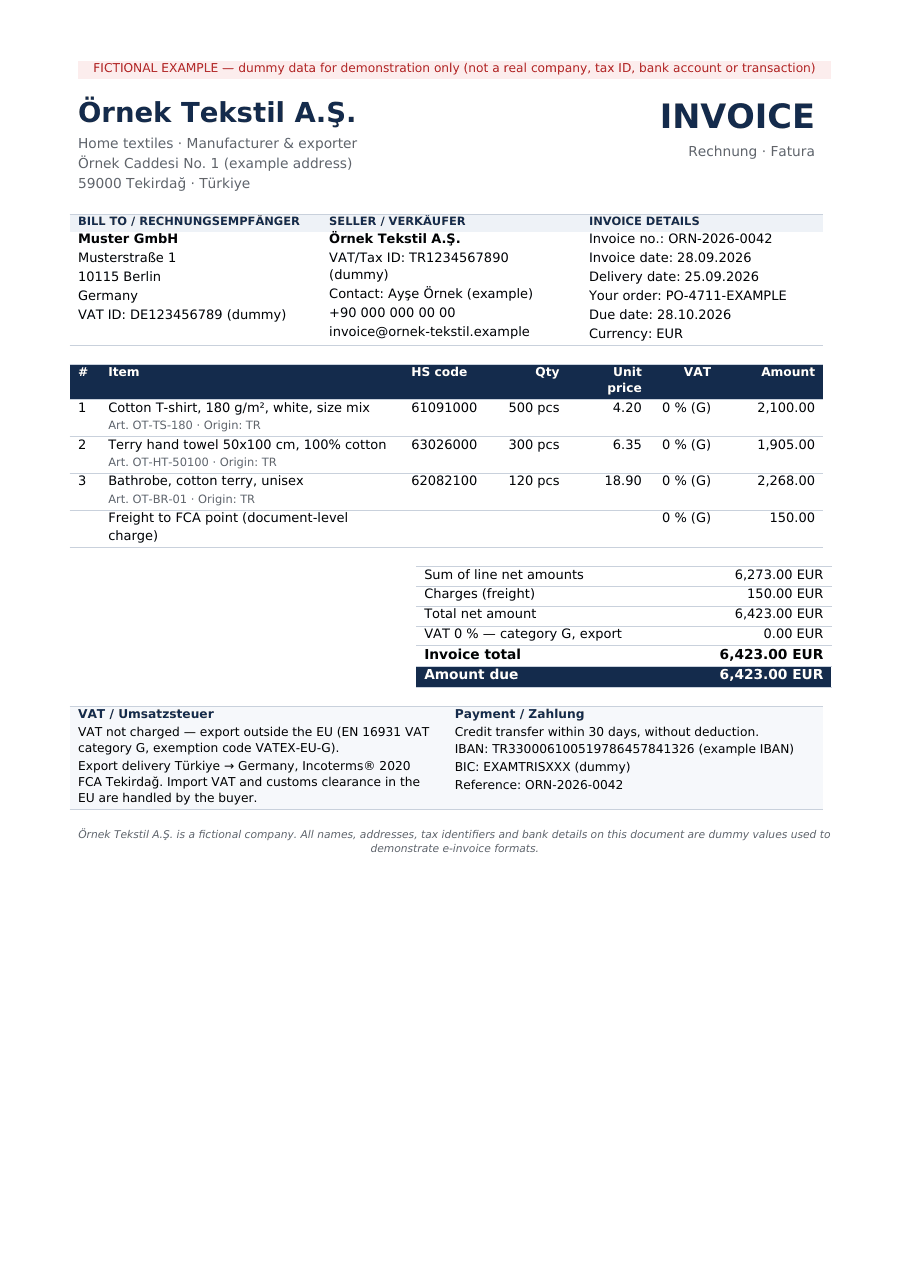
Das folgende Beispiel ist gemessen und beruht auf fiktiven Daten — kein Kundenauftrag. Ein Textilexporteur in Tekirdağ stellt einer deutschen GmbH drei Artikel und Fracht in Rechnung; dieselbe Lieferung wird zusätzlich einer deutschen Behörde als XRechnung berechnet. Alle Dateien und Berichte können Sie unten herunterladen.
Quelle und Lizenz
Der Verkäufer „Örnek Tekstil A.Ş.“, der Käufer „Muster GmbH“ und die Behörde „Stadt Musterstadt“ sind erfunden, und jede Datei sagt das. Steuernummern, IBAN (die Beispiel-IBAN aus dem IBAN-Register), BIC, E-Mail-Domains und Leitweg-ID (im Stil der KoSIT-Testsuite) sind Platzhalter. Rechnungsdaten und Layout habe ich selbst erstellt; ein fremdes Dokument wurde nicht verwendet. Die Prüfprogramme sind quelloffen: Mustang 2.22.0 (Apache 2.0, mit veraPDF) und der KoSIT-Validator 1.6.3 mit der Konfiguration XRechnung 3.0.2 vom 31. August 2026 (Apache 2.0).
Die Rechnung: 500 T-Shirts zu 4,20, 300 Handtücher zu 6,35 und 120 Bademäntel zu 18,90 sowie 150,00 Fracht — Positionen netto 6.273,00, gesamt 6.423,00 EUR, Umsatzsteuerkategorie G mit 0 %, Befreiungscode VATEX-EU-G. Die „Vorher“-Datei ist ein gewöhnliches PDF aus dem Office-Programm, so wie die meisten kleinen Exporteure heute Rechnungen verschicken.
Was fehlte – gemessen
| Gemessen | Vorher (gewöhnliches PDF) | Nachher (Hybridrechnung) |
|---|---|---|
| Eingebettetes Rechnungs-XML | keines — „XML could not be extracted“ | factur-x.xml, Beziehung „Alternative“, Profil EN 16931 |
| PDF/A | kein PDF/A — „Not a PDF/A-3“ | PDF/A-3 (deklariert 3u) |
| veraPDF-Prüfungen | 8.701 Prüfpunkte, 107 fehlgeschlagene Prüfungen gelistet | 12.441 Prüfpunkte, 0 fehlgeschlagen |
| Aus dem PDF extrahiertes XML vs. Quell-XML | — | bytegleich |
| Sichtbare Seite, gerendert mit 100 dpi | 827 × 1170 px | 0 Pixel Unterschied zur „Vorher“-Seite |
Die 107 fehlgeschlagenen Prüfungen beim gewöhnlichen PDF: 100 für Farbe ohne PDF/A-Output-Intent (veraPDF listet diese Regel höchstens 100-mal), 6 für Dokumentinformationen, die nicht zu den XMP-Metadaten passen, 1 für fehlende XMP-Metadaten.
Was die Prüfprogramme melden
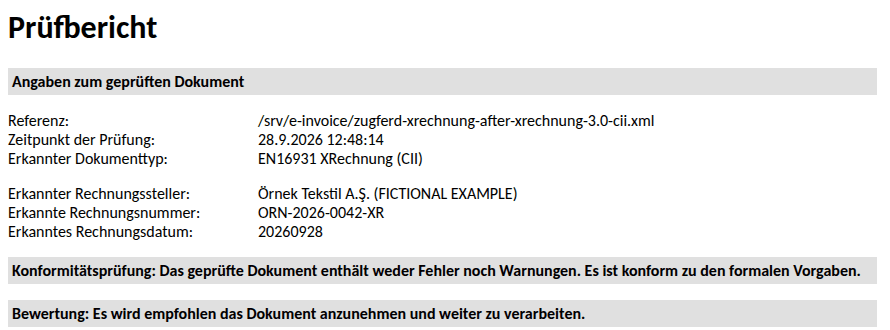
Beide E-Rechnungen haben beide Prüfprogramme ohne Fehler und ohne Warnung bestanden. Das gewöhnliche PDF ist erwartungsgemäß durchgefallen — es ist keine E-Rechnung.
| Datei und Prüfprogramm | Prüfumfang | Ergebnis |
|---|---|---|
| Gewöhnliches PDF — Mustang 2.22.0 | veraPDF, XML-Extraktion | ungültig (invalid) |
| Hybrid-PDF — Mustang 2.22.0 | veraPDF PDF/A-3, Factur-X-Schema, EN-16931-Regeln | gültig; 0 Fehler, 3 Hinweise (nur XRechnung-Regeln, für Factur-X nicht einschlägig) |
| Eingebettetes XML — KoSIT-Validator 1.6.3, Szenario EN16931 (CII) | CII-Schema, EN-16931-Schematron 1.3.16 | annehmbar; 0 Fehler, 0 Warnungen |
| XRechnung — KoSIT-Validator 1.6.3, Szenario XRechnung (CII) | CII-Schema, EN-16931-Schematron, XRechnung-Schematron 2.6.0 | annehmbar; 0 Fehler, 0 Warnungen |
| XRechnung — Mustang 2.22.0 | Schema, EN-16931- und XRechnung-Regeln | gültig; 0 verletzte Regeln |
Ein sauberes Ergebnis bedeutet nur etwas, wenn das Prüfprogramm auf Fehler reagiert. Deshalb habe ich vier Kopien der XRechnung absichtlich beschädigt. Beide Prüfprogramme haben alle vier abgewiesen und jeweils die richtige Regel genannt.
| Änderung | KoSIT 1.6.3 | Mustang 2.22.0 |
|---|---|---|
| Zahlbetrag 6.423,00 → 6.423,01 | abgewiesen, BR-CO-16 | ungültig, BR-CO-16 |
| Leitweg-ID entfernt | abgewiesen, BR-DE-15 | ungültig, BR-DE-15 |
| Befreiungsgrund entfernt | abgewiesen, BR-G-10 | ungültig, BR-G-10 |
| Kategorie G durch O ersetzt, USt-IdNr. des Verkäufers belassen | abgewiesen, BR-O-02 (3×), BR-O-04, BR-DE-14 | ungültig, dieselben Regeln |
Was die Prüfprogramme nicht melden
Ein grüner Bericht sagt, dass die Datei den Regeln folgt. Er sagt nicht, dass die Rechnung richtig ist.
Ob G die richtige Kategorie ist
Die Prüfprogramme haben G akzeptiert, weil die Datei dazu passt. Ob ein türkischer Exporteur G, O oder eine andere Kategorie verwendet und ob die Ausfuhrbefreiung in der Türkei belegt ist, entscheidet die Steuerberatung. Die letzte Kontrolle oben zeigt, dass die Wahl auch bestimmt, welche Angaben in der Datei stehen dürfen.
Ob PDF und XML übereinstimmen
Weder Mustang noch KoSIT vergleichen die sichtbare Seite mit den eingebetteten Daten. Im Beispiel stammen beide aus einer Datenquelle; in Deutschland ist das XML der maßgebliche Teil.
Ob die Angaben echt sind
Steuernummern, IBAN, BIC und Leitweg-ID werden auf Vorhandensein und Format geprüft, nicht nachgeschlagen. Die Platzhalter im Beispiel bestehen.
Zustellung und Archivierung
Der Weg zum Kunden (E-Mail, Portal, Peppol), Signaturen, Aufbewahrungspflichten nach GoBD und die türkischen Pflichten zu e-Fatura und e-Arşiv liegen außerhalb der Datei.
Auch Regelwerke haben Versionen: Mustang 2.22.0 enthält das XRechnung-Schematron 2.4.0, die KoSIT-Konfiguration nutzte 2.6.0. Beide haben hier bestanden; ein Empfänger mit anderer Version kann anders urteilen. Die Barrierefreiheit des PDF (PDF/UA) wurde nicht bewertet.
Dateien herunterladen und selbst prüfen
Sie müssen den Tabellen nicht glauben. Das ZIP enthält beide PDFs, beide XML-Dateien, das extrahierte XML, alle Mustang- und KoSIT-Berichte und die Visualisierungen.
| Datei | Inhalt | Größe |
|---|---|---|
| Beispiel komplett (ZIP) | Alle Rechnungen, XML-Dateien, Prüfberichte (XML und HTML) und Visualisierungen | 442 KB |
| Vorher: gewöhnliches PDF | Die Rechnung als normales PDF, ohne XML | 76 KB |
| Nachher: Factur-X-/ZUGFeRD-PDF | PDF/A-3 mit eingebettetem factur-x.xml, Profil EN 16931 | 93 KB |
| Factur-X-Daten, visualisiert (PDF) | Was die Empfängersoftware aus dem eingebetteten XML liest | 40 KB |
| XRechnung, visualisiert (PDF) | Die XRechnung an die Behörde als lesbares Dokument | 40 KB |
| KoSIT-Ergebnis (PNG) | Kopf des KoSIT-Prüfberichts | 49 KB |
Die Visualisierungen erzeugt Mustang mit dem XRechnung-Viewer, wie sie ein Empfänger in Deutschland sieht. Das XML finden Sie in Acrobat Reader unter den Anlagen des Hybrid-PDF.
Was Sie erhalten
Sie erhalten E-Rechnungen, die die Prüfprogramme bestehen, die Berichte, die das belegen, und eine schriftliche Notiz dazu, was die Prüfprogramme nicht bestätigen können.
- ZUGFeRD-/Factur-X-Hybrid-PDFs (PDF/A-3, Profil EN 16931, sofern Ihr Kunde kein anderes verlangt) und/oder XRechnung 3.0 in CII- oder UBL-Syntax.
- Mustang- und KoSIT-Prüfberichte zu jeder Datei und eine lesbare Darstellung des XML.
- Wenn Sie selbst ausstellen möchten: eine Vorlage und eine kurze schriftliche Anleitung für Ihre Daten, einschließlich der Validierung jeder neuen Rechnung vor dem Versand.
- Für bestehende Dateien aus Ihrer Software: einen Befundbericht mit jeder verletzten Regel, dem betroffenen Feld und der nötigen Änderung — in den Softwareeinstellungen oder in Ihren Stammdaten.
- Eine Liste der Entscheidungen, die nicht bei mir liegen (Umsatzsteuerkategorie, Befreiungstext, Zustellweg), damit Sie sie mit Steuerberatung oder Kunde klären.
So läuft die Arbeit ab
Sie senden zuerst eine echte Rechnung; der Preis steht fest, bevor die Arbeit beginnt.
- Senden Sie eine Rechnung. Ein kürzlich verschicktes PDF, eine vom Kunden abgewiesene E-Rechnung oder die Vorgaben des Kunden (Format, Leitweg-ID, Portal). Ich sage Ihnen, was fehlt — auch, was Ihre Steuerberatung entscheiden muss.
- Sie erhalten Umfang und Festpreis für die Rechnungen oder die Vorlage, bevor etwas beginnt.
- Ich erledige die Arbeit. Sie erhalten als Testrechnung gekennzeichnete Vorschaudateien mit den Prüfberichten, zur Kontrolle mit Ihrem Kunden oder im Testmodus seines Portals, sofern es einen gibt.
- Ihre Freigabe gibt die finalen Dateien, die Vorlage und den Befundbericht frei.
Preise
Ich kalkuliere jeden Auftrag, nachdem ich das Material gesehen habe. Eine einzelne Freelancer-Rechnung mit einem Steuersatz ist eine andere Aufgabe als ein monatlicher Exportlauf mit Nachlässen, mehreren Währungen und Gutschriften. Sie erhalten einen Festpreis für das Paket oder die Vorlage, bevor die Arbeit beginnt — keine Abrechnung nach Stunden.
Warum das jetzt wichtig ist
Unternehmen in Deutschland und Frankreich stellen ihre Rechnungsverarbeitung auf strukturierte E-Rechnungen um, und das erreicht ihre Lieferanten im Ausland über die Anforderungen der Kunden. Was die Regeln für Ihr Unternehmen bedeuten, klärt Ihre Steuerberatung; diese Seite behandelt die technische Seite.
- Deutschland, B2B. Laut den FAQ des Bundesfinanzministeriums zur E-Rechnung (Stand März 2026) müssen inländische Unternehmen seit dem 1. Januar 2025 E-Rechnungen empfangen können; dafür genügt bereits ein E-Mail-Postfach. Bis zum 31. Dezember 2026 dürfen alle Rechnungsaussteller noch sonstige Rechnungen ausstellen; bei einem Vorjahresumsatz bis 800.000 Euro verlängert sich die Frist bis Ende 2027. Danach ist die E-Rechnung bei Umsätzen zwischen inländischen Unternehmen verpflichtend. Als zulässige Formate nennen die FAQ XRechnung und ZUGFeRD ab Version 2.0.1 (außer den Profilen MINIMUM und BASIC-WL).
- Lieferanten ohne Sitz in Deutschland. Die deutsche Pflicht gilt für Umsätze zwischen im Inland ansässigen Unternehmen. Ein Lieferant in der Türkei ist daher in der Regel nicht selbst verpflichtet — aber die Kreditorenprozesse seiner deutschen Kunden werden auf strukturierte Rechnungen ausgerichtet, und Kunden fragen zunehmend danach. Haben Sie eine deutsche Umsatzsteuerregistrierung oder eine Betriebsstätte in Deutschland, klären Sie mit Ihrer Steuerberatung, wie die Regeln auf Sie anzuwenden sind.
- Deutschland, öffentliche Auftraggeber. Dieselben FAQ (Frage 4a) weisen darauf hin, dass Lieferanten gegenüber öffentlichen Auftraggebern nach dem Vergaberecht zur elektronischen Rechnungsstellung verpflichtet sind. Für den Bund schreibt die E-Rechnungsverordnung, § 3 die elektronische Form vor, mit einer Ausnahme für Direktaufträge bis 1.000 Euro; die Länder haben eigene Regelungen. Ob XRechnung und Leitweg-ID gefordert sind, steht im Vertrag oder in der Bestellung.
- Frankreich. Nach Angaben des französischen Wirtschaftsministeriums müssen seit dem 1. September 2026 alle Unternehmen E-Rechnungen empfangen können, große und mittelgroße Unternehmen sie auch ausstellen; kleine und Kleinstunternehmen folgen ab dem 1. September 2027, jeweils über staatlich zugelassene Plattformen. Die Pflicht betrifft Umsätze zwischen in Frankreich ansässigen, umsatzsteuerpflichtigen Unternehmen; grenzüberschreitende Umsätze laufen über eine gesonderte Datenmeldung (E-Reporting). Factur-X ist eines der Formate der Reform — deshalb fragen französische Kunden danach.
Kurz: Für einen Lieferanten im Ausland kommt der Druck von der Kundenseite, nicht aus einem Gesetz, das sich an ihn richtet. Eine korrekte E-Rechnung macht es leichter, Sie zu bezahlen.
Häufige Fragen
Mein deutscher Kunde nimmt noch PDF-Rechnungen an. Warum umstellen?
Bis Ende 2026 können viele deutsche Kunden PDFs noch verarbeiten, und keine deutsche Vorschrift zwingt einen Lieferanten in der Türkei zur Umstellung. Deutsche Unternehmen müssen aber seit Januar 2025 E-Rechnungen empfangen können und richten ihre Abläufe darauf aus. Wenn ein Kunde ZUGFeRD oder XRechnung verlangt, geht es meist um das Wann, nicht um das Ob.
Brauche ich ZUGFeRD oder XRechnung?
Für deutsche Behörden in der Regel XRechnung, mit der Leitweg-ID aus Ihrem Auftrag. Für Unternehmen in Deutschland oder Frankreich ist eine ZUGFeRD-/Factur-X-Hybridrechnung im Profil EN 16931 die übliche Wahl, weil sie auch für Menschen funktioniert, die nur das PDF ansehen. Fragen Sie Ihren Kunden; hat er keine Vorgabe, empfehle ich die Hybridrechnung.
Welche Umsatzsteuerkategorie gehört auf meine Exportrechnung?
Das entscheidet Ihre Steuerberatung — weder ich noch der Validator. Das Beispiel verwendet Kategorie G (Ausfuhr, Steuer nicht erhoben) mit dem Befreiungscode VATEX-EU-G, und die Prüfprogramme akzeptieren das, weil die Datei in sich stimmig ist. Eine andere Kategorie ändert, welche Angaben die Rechnung enthalten darf und muss; ich setze um, was Ihre Steuerberatung festlegt.
Können Sie die Rechnungen für uns über Peppol versenden?
Nein. Ich betreibe keinen Peppol-Access-Point und versende keine Rechnungen in Ihrem Namen. Verlangt Ihr Kunde die Zustellung über Peppol, brauchen Sie einen Access-Point-Anbieter; die Dateien, die ich erstelle, folgen denselben Regeln der EN 16931 und der XRechnung.
Ersetzt das die türkische e-Fatura oder e-Arşiv?
Nein. Rechnungspflichten in der Türkei, einschließlich e-Fatura und e-Arşiv gegenüber der Steuerverwaltung, bleiben davon getrennt und unverändert. Der Kunde in Deutschland oder Frankreich erhält eine E-Rechnung in seinem Format; wie derselbe Umsatz in der Türkei dokumentiert wird, regelt die dortige Steuerberatung.
Können Sie E-Rechnungen prüfen, die unsere Software bereits erzeugt?
Ja. Senden Sie eine Datei, die ein Kunde abgewiesen hat, oder eine, bei der Sie unsicher sind. Sie erhalten die Prüfberichte, die verletzten Regeln in verständlicher Sprache und die nötige Änderung — oft eine Einstellung oder ein fehlendes Feld in den Stammdaten, nicht die Software selbst.
Wird eine validierte Datei garantiert angenommen?
Nein. Eine validierte Datei erfüllt die Regelwerke, die die Prüfprogramme prüfen, in den im Bericht genannten Versionen. Ein Kunde kann eine andere Regelversion nutzen, eigene Anforderungen stellen oder eine Rechnung aus kaufmännischen Gründen zurückweisen. Der Bericht zeigt genau, was geprüft wurde.
Verwandte Leistungen
Senden Sie mir eine Rechnung
Eine Rechnung — die, die ein Kunde abgewiesen hat, oder die, die Sie demnächst nach Deutschland oder Frankreich schicken. Sie erhalten eine klare Aussage, was die E-Rechnungs-Fassung braucht und was nur Ihre Steuerberatung entscheiden kann.
Ali Karabüyük · Tekirdağ, Türkei · Zusammenarbeit aus der Ferne, weltweit · Dokumenten- und Bildproduktion seit 2004, hauptberuflich seit 2008.